
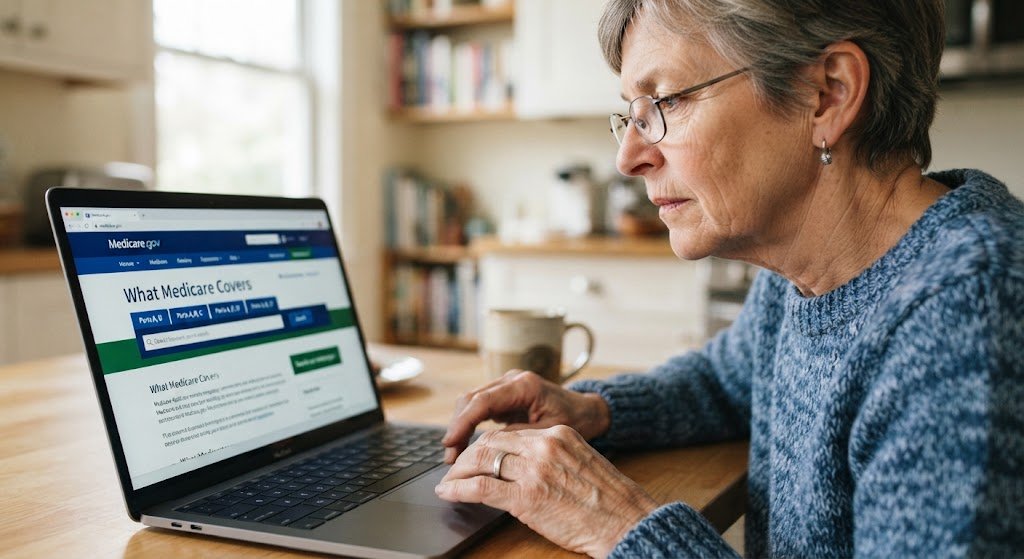
자동 등록은 아니오, 은퇴를 앞두고 있다면 꼭 알아야 할 메디케어 가입의 진실!
메디케어 자동 가입
나이가 65세가 되는 것은 인생의 큰 전환점이며, 많은 사람들이 맞닥뜨리는 가장 큰 고민 중 하나는 메디케어에 어떻게 가입하느냐 하는 것입니다. 누구나 서류를 직접 작성해야 한다는 흔한 오해가 있지만, 사실은 각자의 상황에 따라 다르게 적용됩니다.
의료 전문 기자로서 사실을 알기 쉽게 풀어드리는 메디케어 가입의 실제 모습을 확인해 보세요.
자동 가입에 대해 이해하기
대부분의 사람들에게는 정부가 알아서 자동 등록을 처리해 주어 편리합니다.
- •이미 소셜연금 수급자인 경우: 65세 생일 4개월 전부터 이미 소셜연금 은퇴 수급을 받고 있었다면, 손가락 하나 까딱할 필요가 없습니다. 65세가 되는 달에 맞춰 정부가 병원 보험인 메디케어 파트 A와 의료 보험인 메디케어 파트 B에 자동으로 가입시켜 줍니다.
- •장애 수급을 받는 경우: 사회보장장애연금(SSDI)을 최소 2년 이상 받아온 분들도 자격 연령에 도달하면 메디케 여에 자동으로 등록됩니다.
직접 신청해야 하는 사람은 누구인가요?
아직 소셜연금을 받지 않고 계신다면—예를 들어 아직도 일하고 있어서 은퇴 수급금 수령을 미루고 있는 경우라면—자동 등록이 적용되지 않습니다.
이 그룹에 속한다면, 65세가 되는 달의 3개월 전부터 시작되는 최초 가입 기간(Initial Enrollment Period) 내에 직접 메디케어를 신청해야 합니다. 제때 신청하지 않으면 평생 가입 지연 벌금이 부과되거나 의료 보장 공백이 생길 수 있습니다. 또한, 푸에르토리코 거주자는 파트 B를 직접 신청해야 하며, 루게릭병(ALS)이나 신부전 같은 특정 질환이 있는 사람들은 규칙이 다를 수 있습니다.
주요 핵심 사항
65세를 앞두고 있다면 다음의 중요한 규칙들을 꼭 기억하세요.
- •자동 등록이 모든 선택의 끝은 아닙니다: 파트 A와 B에 자동으로 가입되었다고 해서 모든 결정이 끝난 것은 아닙니다. 오리지널 메디케어에 그대로 남을지 민간 메디케어 어드밴티지 플랜으로 바꿀지 여전히 결정해야 하며, 처방약 보장을 위해 파트 D를 검토해야 할 수도 있습니다.
- •건강저축계좌(HSA)를 확인하세요: HSA를 가지고 있다면, 메디케어 가입 최소 6개월 전부터는 계좌에 돈을 넣는 것을 중단해야 무거운 세금 벌금을 피할 수 있습니다.
- •보험료는 자동으로 공제됩니다: 자동 등록이 되고 소셜연금을 받고 있는 경우, 월 파트 B 보험료는 소셜연금 수령액에서 자동으로 차감됩니다.
- •직장 보험이 있다면 파트 B를 연기할 수 있습니다: 본인이나 배우자가 여전히 일을 하고 있고 직장 건강보험이 있다면, 실제로 은퇴할 때까지 벌금 없이 파트 B 가입을 연기할 수 있습니다.
- •소셜연금 수급 여부에 따라 자동 가입 대상인지 직접 신청 대상인지가 결정됩니다.
- •자동 가입되더라도 처방약 플랜이나 어드밴티지 플랜 등 추가적인 선택은 본인의 몫입니다.
- •직장 보험이 있는 경우 가입 시기를 조절하여 불필요한 벌금을 피할 수 있습니다.
의료 면책 안내 (Medical Disclaimer)
The material is for informational purposes and does not constitute formal professional or medical advice.
본 웹사이트에 게재된 건강 및 의학 정보는 일반 참고용이며, 개인의 구체적인 질환이나 의학적 문제는 반드시 면허를 갖춘 전문 의료진과 직접 상담하시기 바랍니다.
댓글
0